Miksi maksutapa toimii yhdellä kasinolla mutta puuttuu toiselta

Sama maksutapa voi olla tarjolla yhden nettikasinon kassalla ja puuttua kokonaan toiselta, vaikka molemmat pyörisivät aivan yhtä modernilla tekniikalla. Harvoin kyse on yhdestä puuttuvasta integraatiosta. Maksutavan saatavuus syntyy monen erillisen hyväksynnän summana: operaattorilla pitää olla oikeus toimia kyseisellä markkinalla, maksupalvelun pitää hyväksyä yritys asiakkaakseen, liiketoiminnalle merkitty MCC-koodi vaikuttaa riskiluokkaan, valitun maksutuotteen pitää sallia kyseinen toimiala ja lopuksi yksittäisen maksun pitää mennä läpi PSP:n, acquiring-kumppanin, korttiverkon ja mahdollisten viranomaisrajoitusten seulasta.
Tästä seuraa ero, joka menee todella usein sekaisin: tekninen API-tuki, merchant-hyväksyntä ja yksittäisen maksun hyväksyminen eivät ole sama asia. Maksupalvelun logo dokumentaatiossa ei vielä takaa, että juuri tietty nettikasino saa sen kassalleen.
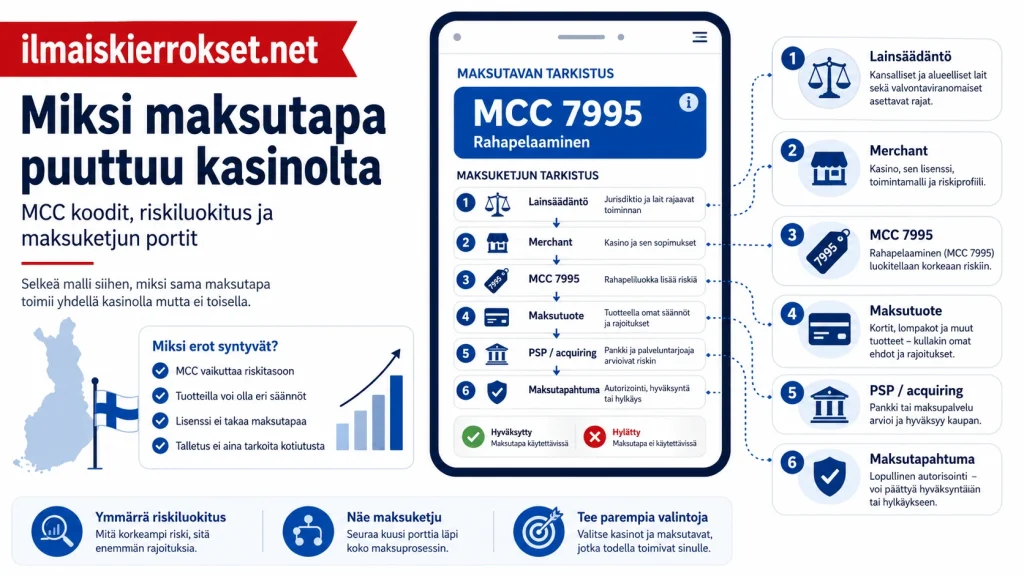
Maksutapa kasinon kassalla on monen hyväksynnän summa
Nettikasinon maksuketjua kannattaa katsoa kuutena peräkkäisenä porttina. Jos yksikin niistä menee kiinni, maksutapa voi jäädä pois kassalta kokonaan tai yksittäinen maksu voi kaatua. Pankkipohjaisten vaihtoehtojen eroja voi vertailla myös Pay N Play maksutapaoppaassa - Parhaat maksutavat nopeilla kasinoilla.
- Lainsäädäntö ja markkina: operaattorin oikeus tarjota rahapelejä kyseisessä maassa ja se, millä luvalla toiminta tapahtuu.
- Merchant onboarding: maksupalveluntarjoajan päätös siitä, hyväksytäänkö juuri kyseinen yritys, verkkosivusto ja käyttötarkoitus asiakkaaksi.
- MCC ja riskiluokitus: liiketoimintaluokka, johon merchant kuuluu, ja palveluntarjoajan arvio siihen liittyvästä riskistä.
- Maksutuote: se, salliiko juuri käytössä oleva MobilePay-, kortti- tai muu maksutuote kyseisen MCC:n.
- PSP ja acquiring: käsittelyreitti, jonka maksupalveluntarjoaja, acquiring-kumppani ja korttiverkko hyväksyvät.
- Yksittäinen tapahtuma: tunnistaminen, vahvistaminen, riskitarkistukset ja mahdolliset viranomaisen asettamat estot.
Tämähän selittää sen, miksi kaksi ulospäin lähes identtistä kasinoa voi tarjota täysin eri maksutavat. Kassa voi näyttää samalta, mutta taustalla oleva merchant-sopimus, maksupalveluntarjoaja, acquiring-ratkaisu, MCC-käsittely ja toimintamaa voivat olla aivan eri maailmasta.
MCC-koodi kertoo maksujärjestelmälle, millaista liiketoimintaa merchant tekee
MCC eli Merchant Category Code on nelinumeroinen koodi, jolla yritys luokitellaan sen tarjoamien tuotteiden tai palvelujen perusteella. Luokitus pohjaa ISO 18245 -standardiin. Koodi ei kuvaa yksittäistä ostosta irrallaan merchantista, vaan kertoo maksujärjestelmälle, millaista liiketoimintaa maksun vastaanottaja harjoittaa.
Kasinomaksujen keskeisin tunniste on MCC 7995. Visan huhtikuussa 2026 julkaistussa Merchant Data Standards Manualissa 7995 kattaa vedonlyönnin, kasinopelaamisen, rahapelimerkit, arvonnat ja muut rahalliseen palkintoon tähtäävät onnenpelit. Mastercard käyttää samaa MCC 7995 -luokitusta gambling transactions -tapahtumille. Kyse ei siis ole markkinointitermistä vaan maksuliikenteen infrastruktuurissa oikeasti käytettävästä luokasta.
Visa antaa hyvän esimerkin siitä, että maksun todellinen käyttötarkoitus ratkaisee. Jos maksulla ladataan gambling wallettia, Visan nykyinen ohjeistus edellyttää MCC 7995:n käyttöä sen sijaan, että tapahtuma menisi vaikkapa yleisenä non-fiat-valuutan ostona. Maksureittiä ei siis pitäisi saada käännettyä matalamman riskin kategoriaan pelkästään lisäämällä väliin digitaalinen lompakko.
MCC 7801 ei ole eurooppalaisen lisenssikasinon yleiskoodi
MCC 7801 vilahtelee verkossa usein online casino -keskusteluissa, mutta sitä ei kannata tulkita eurooppalaisen lisensoidun nettikasinon vakiokoodiksi. Visan payout-dokumentaatiossa 7801 tarkoittaa Government-Licensed Casinos -luokkaa, ja se on nimenomaisesti Yhdysvaltoihin rajattu MCC. Samassa dokumentaatiossa 7995 esiintyy erikseen vedonlyönnin ja kasinopelaamisen yleisempänä luokkana.
Erolla on ihan konkreettista merkitystä. Jos eurooppalaisesta nettikasinosta väitetään, että se käyttää automaattisesti MCC 7801:tä pelkän viranomaislisenssin takia, väite menee pieleen: MCC määräytyy maksujärjestelmän sääntöjen, markkinan ja merchantin todellisen toiminnan perusteella.
MCC ei ole pelkkä kuvaus vaan myös riskisignaali
Selvimmin tämä näkyy Vipps MobilePayn omassa dokumentaatiossa. Yhtiön Management API -ohjeen mukaan MCC on nelinumeroinen merchantin toimialaa kuvaava koodi, jota Vipps MobilePay käyttää merchantin riskitason määrittämiseen. Sama tieto kysytään jo merchantin product order -vaiheessa.
Tämä kääntää koko ajattelutavan ympäri. MCC:tä ei nimittäin lisätä järjestelmään vasta sen jälkeen, kun maksupalvelu on hyväksytty, vaan toimialaluokitus on osa sitä tietoa, jonka perusteella merchantia ja sen käyttötarkoitusta ylipäätään arvioidaan. Vipps MobilePayn partner-ohjeissa product orderiin voidaan määrittää MCC:n ohella muun muassa käyttötarkoitus ja se, tapahtuuko myynti verkkosivulla, sovelluksessa vai jossain muualla.
Vipps MobilePay voi myös vaatia eri käyttötarkoituksille omat sales unit -kokonaisuutensa. Yksi juridinen yritys ei siis välttämättä tarkoita yhtä identtisesti käsiteltävää maksuliikenneprofiilia, vaan eri tuotteita, sivustoja tai transaktiotyyppejä voidaan arvioida erikseen.
Saman maksuyhtiön eri tuotteilla on eri rajoitukset
Yksi yleisimmistä virhepäätelmistä on olettaa, että maksupalveluntarjoajalla olisi yksi universaali sääntö, joka koskee kaikkia sen tuotteita samalla tavalla. Todellisuudessa yhtiö, merchant-sopimus, yksittäinen maksutuote ja käytössä oleva korttimaksutoiminto ovat eri tasoja.
Vipps MobilePayn julkisessa prohibited products and services -listassa kielletään illegal gambling services. Yleislista ei siis ota kantaa siihen, olisiko kaikki laillinen tai lisensoitu rahapelitoiminta automaattisesti sallittu tai kielletty kaikissa yhtiön tuotteissa. Samaan aikaan yhtiön tanskalaisessa ohjeessa Mobile Point-of-Sale- ja Get Paid -tuotteiden korttimaksut eivät ole saatavilla MCC 7995 Betting / Gambling -luokalle.
Nämä kaksi tietoa eivät ole ristiriidassa keskenään, koska ne kuvaavat eri tasoja. Yleinen prohibited list määrittää palvelut, joita merchant ei saa tarjota Vipps MobilePayn maksupalvelujen kautta, ja tuotekohtainen dokumentaatio voi asettaa tätä tarkempia rajoituksia yksittäiselle maksutoiminnolle.
Myös MobilePay Online -rajapinta paljastaa, että merchantin toimiala on teknisesti osa integraatiota: merchantia luotaessa merchantCategoryCode on pakollinen tieto. Rajapinnan olemassaolo ei silti tarkoita, että mikä tahansa yritys tai MCC menisi palveluun sisään.
MobilePayn mahdollista käyttöä nimenomaan suomalaisilla nettikasinoilla käsitellään tarkemmin sivulla https://mobilepay-kasino.fi - . Maksutavan tuleva saatavuus kannattaa silti pitää erillään yleisestä MCC-, merchant- ja tuotekohtaisesta hyväksyntäprosessista, koska yhden tason muuttuminen ei avaa muita tasoja automaattisesti.
Suomen rahapelilaki muodostaa maksuketjuun oman porttinsa
Maksupalveluntarjoajan oma riskipolitiikka ei ole ainoa rajoitus. Myös sen maan lainsäädäntö, jossa maksua käytetään, voi katkaista tapahtuman, vaikka maksutekniikka olisi muuten täysin käytettävissä.
Suomessa uuden rahapelilain mukaisia toimilupia on voinut hakea Poliisihallitukselta 1. maaliskuuta 2026 lähtien. Luvan saanut yksityinen operaattori ei silti pääse vielä aloittamaan toimintaansa: Veikkauksen yksinoikeus jatkuu kesäkuun 2027 loppuun, ja uuden kilpailullisen järjestelmän mukainen rahapelitoiminta voi alkaa vasta 1. heinäkuuta 2027.
Lisenssihakemuksen jättäminen, luvan myöntäminen ja luvan voimaantulo ovat siis kolme eri asiaa. Bonusten ja Suomen lisenssijärjestelmän - Ilmaiskierrokset ja kasinobonukset suomen lisenssijarjestelmassa suhdetta kannattaa käydä läpi erikseen, koska uusi laki muuttaa myös sitä, millä ehdoilla rahapelipalveluja saa ylipäätään tarjota suomalaisille.
Maksuliikenne-estot jatkuvat kesäkuun 2027 loppuun
Suomessa on tällä hetkellä käytössä myös hyvin konkreettinen transaction gate. Poliisihallitus voi määrätä maksuliikenne-estoja rahapeliyhtiöille, joille se on antanut rahapelien lainvastaista markkinointia koskevan kieltopäätöksen. Poliisin mukaan nämä estot pysyvät voimassa kesäkuun 2027 loppuun asti.
Velvollisuus kohdistuu maksupalveluntarjoajiin ja virtuaalivaluutan tarjoajiin. Jos luonnollinen henkilö yrittää maksaa Poliisihallituksen estolistalla olevalle yhtiölle, maksupalveluntarjoajan tulee estää maksun välittyminen. Poliisin ohjeen mukaan esto koskee kaikkia maksamisen muotoja, esimerkiksi tilisiirtoja ja korttimaksuja.
Ero merchant-riskin ja viranomaieston välillä on tässä kohtaa selvä. Maksupalveluntarjoaja voi omien sääntöjensä perusteella hyväksyä tai hylätä toimialan, mutta viranomaisen määräämä esto on erillinen oikeudellinen rajoitus, jota palveluntarjoajan on pakko noudattaa.
Kassojen erot syntyvät taustajärjestelyistä, eivät tekniikan tasosta
Kun maksuketjun tasot erotetaan toisistaan, kassojen erot muuttuvat paljon ymmärrettävämmiksi. Useimmiten kyse ei ole siitä, että toinen kasino olisi teknisesti kehittynyt ja toinen jäljessä, vaan siitä, että operaattoreiden taustajärjestelyt ovat erilaiset.
Operaattoreilla on eri PSP- ja acquiring-kumppanit
PSP eli payment service provider toimii merchantin ja varsinaisen maksujen käsittelyn välissä. Acquirer taas vastaa merchantin korttitapahtumien vastaanottamisesta ja välittämisestä korttiverkkoon. Kahdella kasinolla voi olla sama pelialusta mutta täysin eri PSP, eri acquirer ja eri sopimus maksupalvelun kanssa.
Jos yhden PSP:n reitti tukee tiettyä MCC:tä ja toinen ei, valikoimat voivat poiketa toisistaan ilman, että pelaaja näkee eroa kasinon käyttöliittymässä. Sekin on tavallista, että toinen kasino ajaa suomalaiset tilisiirrot Trustlyn kautta ja toinen Britellä, jolloin kassanäkymä eroaa vaikka pankki olisi molemmilla sama. Kotimainen Viljo maksutapa - on yksi samaan pankkipohjaiseen ryhmään nousseista vaihtoehdoista.
Merchant hyväksytään yritys ja käyttötarkoitus kerrallaan
Maksupalvelu ei hyväksy abstraktia käsitettä ”nettikasino”, vaan konkreettisen juridisen yrityksen ja sen ilmoittaman käyttötarkoituksen. Vipps MobilePayn merchant-dokumentaatiossa merchant yhdistetään yritystunnukseen, ja järjestelmässä käsitellään sen lisäksi muun muassa yrityksen nimeä, verkkosivua, MCC:tä ja sales uniteja.
Se, että maksupalvelu toimii Casino A:ssa, ei siis todista, että Casino B saisi saman sopimuksen automaattisesti. Yritysrakenne, toimintamaa, verkkosivusto, riskitaso ja valittu maksutuote vaikuttavat kaikki arvioon.
Sama palveluntarjoaja voi tarjota useita eri maksutuotteita
Tuotteen nimikin on tärkeä. MobilePay Online, Mobile Point-of-Sale ja Get Paid eivät ole yksi ja sama maksutuote eri nimillä, vaan niillä on eri käyttötarkoitukset, eri rajapinnat ja eri rajoitukset.
Nyrkkisääntönä voidaan pitää sitä, että kun jossain artikkelissa sanotaan maksupalveluntarjoajan ”tukevan” jotakin toimialaa, kannattaa esittää kolme tarkentavaa kysymystä: missä maassa, missä tuotteessa ja millä merchant-ehdoilla?
Missä kohtaa kasinomaksu voi katketa
| Taso | Mitä tarkistetaan | Mikä voi estää maksutavan |
|---|---|---|
| Lainsäädäntö | Operaattorin oikeus tarjota rahapelejä kyseisellä markkinalla | Luvan puuttuminen tai viranomaisen määräämä maksuliikenne-esto |
| Merchant onboarding | Maksupalvelun päätös yrityksestä ja käyttötarkoituksesta | Merchantia tai käyttötarkoitusta ei hyväksytä |
| MCC | Liiketoimintaluokka, johon merchant kuuluu | MCC nostaa riskiluokitusta tai tuote ei tue sitä |
| Maksutuote | Käytössä olevan palvelutuotteen sallimat toimialat | Tuotekohtainen MCC- tai toimialarajoitus |
| PSP ja acquiring | Tapahtuman reititys hyväksytyn maksukumppanin kautta | Sopivaa processing-reittiä ei löydy |
| Maksutapahtuma | Yksittäisen tapahtuman vahvistaminen ja riskitarkistukset | Autentikointi, riskipäätös tai viranomaisesto keskeyttää maksun |
Tasot eivät ole toistensa vaihtoehtoja, vaan sama maksutapahtuma voi joutua kulkemaan niiden kaikkien läpi. Siksi pelaajan näkemä ”maksu hylätty” ei vielä kerro, mikä ketjun osa hylkäyksen takana oli.
Maksutavan näkyminen kassalla ei takaa maksun onnistumista
Jos maksutapa puuttuu kasinon kassalta kokonaan, syy löytyy todennäköisemmin merchant-, tuote- tai markkinatason saatavuudesta kuin yksittäisen pelaajan kortista. Jos maksutapa taas näkyy kassalla mutta maksu hylätään vasta vahvistamisen aikana, integraatio on jo olemassa ja ongelma sijaitsee ketjun myöhemmässä osassa.
Korttimaksussa yksi tällainen vaihe on vahva asiakastunnistus. 3D Secure ja korttimaksun vahvistus - 3d secure ja korttimaksun vahvistus ilmaiskierroksia lunastettaessa 2026 muodostavat oman autentikointikerroksensa, joka ei ole sama asia kuin merchantin MCC-hyväksyntä. Merchant voi siis olla täysin hyväksytty, vaikka yksittäinen korttitapahtuma kaatuisi myöhemmin asiakkaan tai pankin vahvistusvaiheessa.
Mahdollista on sekin, että maksutapa toimii samalla pelaajalla yhdessä palvelussa mutta ei toisessa. Eroa ei kannata tulkita suoraan oman pankin yleiseksi kielloksi, koska maksujen merchant-, MCC- ja processing-tiedot voivat olla aivan erilaiset.
Talletus ja kotiutus ovat maksujärjestelmässä eri tapahtumia
Yksi näkyvimmistä seurauksista maksuketjun rakenteesta on se, ettei talletuksen tukeminen tarkoita automaattisesti kotiutuksen tukemista. Pelaajan silmissä molemmissa vain siirtyy rahaa, mutta maksujärjestelmälle rahan suunta, tapahtumatyyppi ja tarvittavat rajapinnat ovat eri asia.
Mastercardin gateway-dokumentaatiossa tämä näkyy konkreettisesti: kun MCC on 7995 ja merchant maksaa pelaajalle rahapelivoittoja, disbursement-tapahtumalle käytetään erillistä GAMING_WINNINGS-tyyppiä. Visa taas erottaa payout-dokumentaatiossaan muun gambling/gaming payout -liikenteen ja online gambling payout -liikenteen omiksi käyttötapauksikseen.
Pelaaja ei siis voi tallettaa rahaa Zimplerillä - ja vaatia voittorahoja ulos Trustlyn verkon kautta, jos kasino on rakentanut payout-reitin toisin. Kassan talletuspainikkeesta ei pysty päättelemään, että sama putki toimisi myös toiseen suuntaan, ja ilmaiskierroksilla voitettujen rahojen kotiuttamisessa - Miten kotiuttaa ilmaiskierroksilla voitetut rahat vuonna 2026 kasino voi tarjota kokonaan eri maksutavan kuin talletushetkellä.
Näistä merkeistä pelaaja voi haarukoida ongelman paikkaa
Pelaaja ei näe merchantin MCC:tä, PSP-sopimusta eikä acquiring-reittiä, joten hylkäyksen tarkkaa syytä ei pysty päättelemään pelkästä kassailmoituksesta. Muutama merkki auttaa silti erottamaan tilanteet toisistaan.
- Maksutapa ei näy kassalla lainkaan: kyse on todennäköisemmin merchant-, tuote-, integraatio- tai markkinatason saatavuudesta kuin yhden pelaajan maksukortista.
- Maksutapa näkyy mutta tapahtuma hylätään: integraatio on olemassa, ja yksittäinen maksu on jäänyt kiinni jossakin tapahtumatason vaiheessa.
- Talletus onnistuu mutta kotiutusta ei tarjota samalla tavalla: kasino tai maksupalvelu käyttää eri payout-reittiä, eikä se itsessään ole merkki järjestelmävirheestä.
- Sama maksutapa toimii toisella kasinolla: maksutapa on teknisesti käytettävissä jossakin ympäristössä, mutta se ei todista, että molemmilla kasinoilla olisi sama merchant-sopimus tai processing-ketju.
Viimeinen kohta on näistä tärkein. Maksupalvelun saatavuus kannattaa nähdä merchantin, maksutuotteen, markkinan ja yksittäisen tapahtuman yhdistelmänä eikä maksupalvelun pysyvänä kyllä/ei-ominaisuutena.
Suomen lisenssimarkkina ei tuo kaikkia maksutapoja kasinoille automaattisesti
Markkinan avautuminen 1. heinäkuuta 2027 muuttaa yhden maksuketjun keskeisen portin: suomalaisille voidaan sen jälkeen tarjota kilpailtuja online-kasino- ja vedonlyöntipalveluja suomalaisella toimiluvalla. Luvan saaneilta operaattoreilta poistuu nykyiseen yksinoikeusjärjestelmään liittyvä este, mutta maksupalveluntarjoajien omat hyväksyntäprosessit eivät muutu automaattisiksi.
Lisensoitu kasino joutuu edelleen läpäisemään merchant onboardingin. Toiminta luokitellaan yhä MCC:n perusteella, maksupalveluntarjoaja määrittää riskitason omilla ehdoillaan ja yksittäisellä tuotteella voi edelleen olla oma MCC-rajoituksensa. PSP:n ja acquiring-kumppanin pitää yhä pystyä käsittelemään tapahtuma, eikä talletusreitti tarkoita jatkossakaan valmista payout-reittiä.
Tulevasta suomalaisesta lisenssistä ei siis kannata päätellä, että kaikki mobiilimaksut ilmestyvät kasinoiden kassoille heti markkinan avautuessa. Tarkempi johtopäätös kuuluu näin: lisenssi voi tehdä merchantista juridisesti mahdollisen, mutta maksutavan todellinen saatavuus ratkeaa vasta koko maksuketjussa.
